Edificios de apartamentos, de 5 unidades en adelante

Compramos edificios de apartamentos en Florida, a su manera.

Venda su edificio de apartamentos en Florida, de cinco unidades o de quinientas. Podemos pagar en efectivo, comprar con financiamiento del vendedor en los términos que usted fije, o asumir su préstamo actual cuando el préstamo y el prestamista lo permitan. Usted ve las opciones lado a lado, por escrito.

Una renovación del seguro que se disparó, un préstamo que vence, un techo que las reservas no alcanzan a cubrir, socios que quieren salir. Vender un edificio lleno de inquilinos no es como vender una casa.

¿Prefiere escribir? Envíe un texto al (305) 914-4191 · Lea esta página en inglés

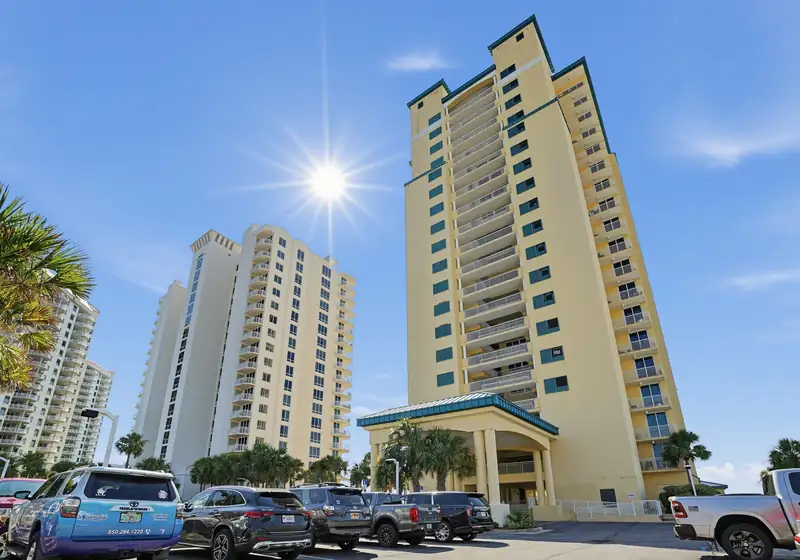
Torres residenciales de varios pisos en Navarre Beach, Florida
Torres residenciales en Navarre Beach, Florida
De 5 unidades en adelanteSin límite de tamaño, en toda Florida
Con inquilinosNo hace falta desocupar ni una unidad
Compañías de título con licenciaTodos los cierres pasan por una
Pedir no cuesta nadaSin compromiso, sin presión

Cómo ayudamos a los dueños de edificios

Su edificio, sus tiempos, su decisión.

Seguro de apartamentos en Florida, datos de Trepp
+42.1%
Cambio anual mediano del costo del seguro en propiedades multifamiliares titulizadas de Florida en 2023
+16.0%Resto de EE. UU., 2023
−6.2%Florida, 2025, sobre una base más alta

HOMKEYS LLC es una compañía de Florida que compra casas, condominios, casas móviles, terrenos y ahora propiedades multifamiliares de cinco o más unidades, sin límite de tamaño. Dor Tzadok dirige HOMKEYS y supervisa cada oferta y cada cierre. Erick Roda y nuestro equipo atienden llamadas en español.

Un edificio de apartamentos se valora por sus ingresos, no por las casas de la misma calle. Empezamos con su lista de rentas (rent roll) y los ingresos y gastos de los últimos 12 meses, vemos el edificio y luego le damos las opciones por escrito, con lo que le queda en cada una. También puede compararlas con un listado a través de un corredor de bienes raíces comerciales.

De nuestros archivos

Lo que hemos hecho, dicho con claridad
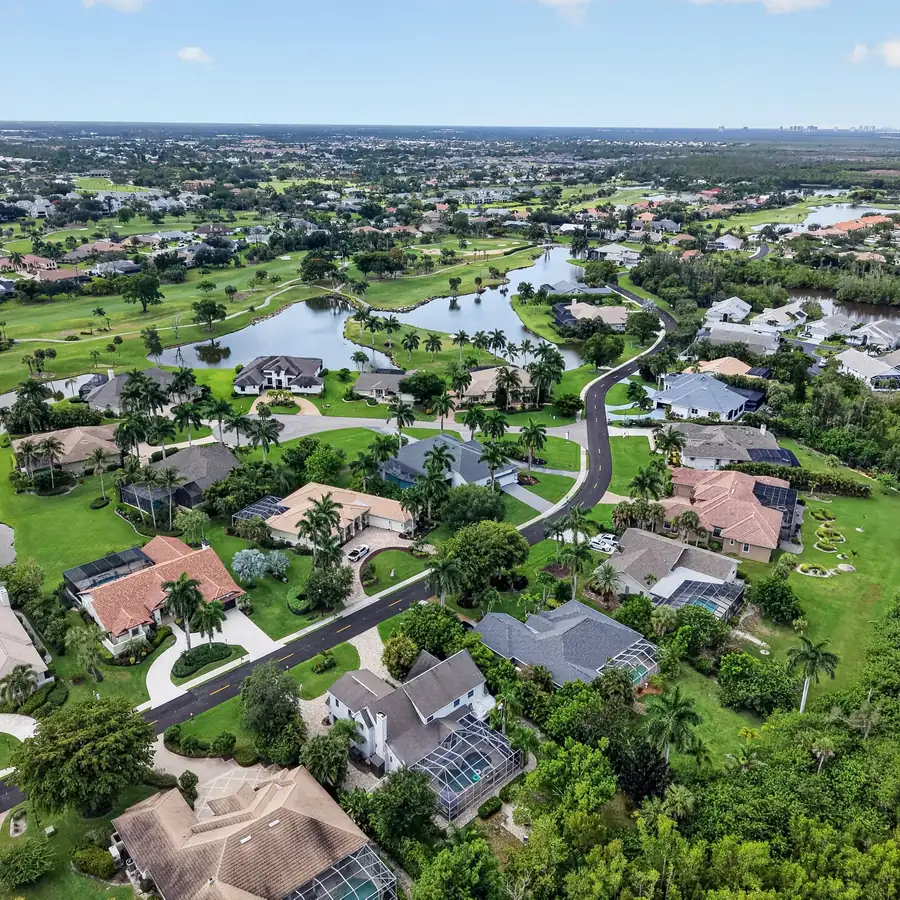
Vista aérea de una comunidad con campo de golf y lagos en el suroeste de Florida
Una comunidad del suroeste de Florida desde el aire
Los negocios en nuestros archivos son casas, no edificios de apartamentos. Pero usan las mismas estructuras que ofrecemos a los dueños de edificios. En Port Charlotte, este otoño compramos una casa subject-to, es decir, con el préstamo de los vendedores: el préstamo siguió vigente, los vendedores recibieron efectivo al cerrar y no pagaron ninguno de los gastos de cierre. En Lake Wales compramos un paquete de casas con financiamiento del vendedor, así que conocemos un pagaré financiado por el dueño desde el lado del comprador. También hemos comprado en efectivo en Pace y Winter Haven.

Casos residenciales reales de HOMKEYS. Omitimos nombres, direcciones y precios para proteger la privacidad de los vendedores.

Quiénes nos venden

Por qué los dueños en Florida venden edificios de apartamentos

01

Arrendadores cansados

Años de llamadas a medianoche y cambios de inquilinos. El financiamiento del vendedor puede mantener el ingreso y quitarle el trabajo.

02

Edificios heredados

Un edificio que ahora es de varios herederos. Puede que primero haga falta una sucesión (probate); un abogado de sucesiones de Florida le dirá qué proceso aplica. Vea vender una propiedad heredada (en inglés).

03

Socios que se separan

Un socio quiere efectivo y otro quiere ingresos. Una parte en efectivo y otra en pagaré puede funcionar, si el acuerdo de su LLC o sociedad lo permite.

04

Un pago global que vence

Cuando el plazo de un préstamo es más corto que su amortización, el saldo restante vence de una vez (balloon). Si refinanciar no funciona, una venta planeada es mejor que una apresurada.

Fuente
05

Costos que suben más que las rentas

El seguro, los impuestos y las reparaciones se comen el margen. Ante un techo o una plomería nueva, muchos dueños venden antes de gastar.

06

Planear el siguiente paso

Jubilarse, un intercambio 1031, o preferir un ingreso mensual en lugar de un edificio.

Tres maneras de vender

La mayoría de los compradores le dan un solo número. Nosotros le mostramos tres caminos.

Opción 1

Efectivo tal como está

Ideal para
Una fecha firme y una salida limpia, aun con unidades vacías o reparaciones
Qué se necesita
Lista de rentas, 12 meses de ingresos y gastos, y ver el edificio
A tener en cuenta
El precio refleja reparaciones, unidades vacías y el costo del dinero para el comprador
Opción 2

Financiamiento del vendedor

Ideal para
Edificios pagados o con poca deuda, cuando usted quiere un precio más alto e ingresos mensuales
Cómo
Usted fija el precio, el pago inicial, la tasa y el plazo. Le pagamos cada mes, con una hipoteca registrada sobre el edificio como garantía.
Qué se necesita
Capital suficiente para financiar el pagaré, y un abogado de Florida que redacte los documentos
Opción 3

Asumir su préstamo

Ideal para
Un préstamo con buena tasa que costaría mucho pagar por adelantado
Cómo
Solo cuando los documentos del préstamo y el prestamista lo permiten, normalmente con el proceso de asunción del prestamista.
Qué se necesita
La aprobación del prestamista a HOMKEYS como nuevo deudor, y sus cargos

También puede comparar nuestras opciones por escrito con un listado a través de un corredor de bienes raíces comerciales. Lea más sobre efectivo, listado o términos, qué es una venta subject-to en casas y cómo funciona. Sujeto a calificación, inspección de la propiedad y términos de la transacción. HOMKEYS no da asesoría legal ni fiscal.

De cinco unidades en adelante

Por qué cinco unidades cambian la venta

Los prestamistas tratan de una a cuatro unidades como propiedad residencial y de cinco en adelante como multifamiliar, financiada con un préstamo comercial. El programa de préstamos pequeños de Fannie Mae, por ejemplo, cubre propiedades de 5 o más unidades y exige una cobertura del servicio de la deuda de al menos 1.25: el ingreso neto debe ser al menos 1.25 veces el pago del préstamo.

Eso cambia cómo un comprador valora su edificio. Los prestamistas le dan el mayor peso al enfoque de ingresos: el ingreso operativo neto (ingresos menos gastos de operación, sin la hipoteca) dividido entre una tasa de capitalización (cap rate) del mercado. Los números mandan en el precio, así que tener registros en orden vale dinero. Antes de hablar con cualquier comprador, reúna:

  • Una lista de rentas actual: unidad, renta, depósito y fechas del contrato
  • Un estado de ingresos y gastos de los últimos 12 meses (T-12)
  • Los contratos de arrendamiento firmados, que coincidan con la lista de rentas
  • Contratos de servicios y acuerdos con proveedores
  • La póliza de seguro, el historial de primas y las facturas de impuestos
  • Los documentos del préstamo y el último estado de cuenta

Fuentes: Términos de Fannie Mae · Rentometer · Lista de Regions para préstamos de agencia · Lista de DoorLoop

Asumir un préstamo

Lo que probablemente dicen los papeles de su préstamo

Los préstamos multifamiliares de Fannie Mae y Freddie Mac por lo general se pueden asumir con la aprobación del prestamista. Fannie Mae revisa las finanzas y la experiencia del nuevo deudor. Los préstamos convencionales de tasa fija de Freddie Mac han tenido un cargo de asunción del 1% más un cargo de trámite. No todos los préstamos de agencia se pueden traspasar: los préstamos de valor agregado (value-add) de Freddie Mac no son asumibles.

Los préstamos de bancos y los que se agrupan en valores respaldados por hipotecas comerciales (CMBS) son distintos. Muchos tienen una cláusula de vencimiento por venta (due-on-sale), que permite al prestamista exigir el pago total si el edificio se vende sin su aprobación por escrito, y la ley federal permite a los prestamistas hacerla cumplir. Muchos también tienen un costo por pago anticipado: mantenimiento de rendimiento (yield maintenance), que le paga al prestamista el interés que pierde, o sustitución de garantía (defeasance), en la que el deudor compra valores del gobierno para reemplazar el edificio como garantía.

Por eso, primero pida a un abogado de bienes raíces de Florida que lea los documentos de su préstamo. Nunca le vamos a prometer que un prestamista aceptará. Si el préstamo no se puede traspasar, vemos el efectivo o el financiamiento del vendedor.

Fuentes: Fannie Mae · Términos de Freddie Mac (Greystone) · Value-add de Freddie Mac (Lument) · 12 U.S.C. 1701j-3 · CommercialCafe sobre defeasance

Financiamiento del vendedor

Cómo funciona el financiamiento del vendedor en un edificio de apartamentos

Usted hace de banco. HOMKEYS paga un pago inicial al cerrar y firma un pagaré por el resto, y se registra una hipoteca sobre el edificio a su favor. Usted fija el precio, el pago inicial, la tasa y el plazo. Florida cobra un impuesto de sellos de 35 centavos por cada $100 del pagaré y un impuesto intangible de 2 milésimas sobre la hipoteca. Quién los paga se negocia.

Temas para su profesional de impuestos, porque nosotros no damos asesoría fiscal. El IRS trata una venta con al menos un pago después del año de la venta como una venta a plazos (installment sale), y la ganancia por lo general se declara a medida que llegan los pagos. La recaptura de depreciación se declara en el año de la venta, lo que importa en un edificio que usted ha depreciado por años. El interés que usted cobra es ingreso ordinario.

¿Planea un intercambio 1031? Díganos desde el principio. Un intercambio por lo general necesita un intermediario calificado y tiene plazos de 45 y 180 días. Su asesor le dirá cómo encaja un pagaré.

Fuentes: Impuestos de sellos e intangible · IRS, tema 705 · IRS, intercambios del mismo tipo · Schwab sobre plazos del 1031

Estimado

¿Cuánto le pagaría el financiamiento del vendedor?

Un ejemplo aproximado. Ponga su propio precio y sus términos. No se envía nada a ningún lado.

Monto que usted financiaPrecio de venta menos el pago inicial
$0
Pago mensual para ustedCapital e interés, pagos iguales durante el plazo
$0
Total que usted cobraPago inicial más todos los pagos mensuales
Ingrese un precio para comparar

Solo es un ejemplo, no una oferta. No incluye impuestos, gastos de cierre, ninguna fecha de pago global ni el riesgo de que el comprador deje de pagar. Sujeto a calificación, inspección de la propiedad y términos de la transacción.

Conocimiento de edificios en Florida

Lo que enfrentan los dueños de edificios de apartamentos en Florida

01

Seguro

Los datos de Trepp sobre propiedades de apartamentos titulizadas en Florida muestran que el costo mediano del seguro subió 17.3% en 2022 y 42.1% en 2023. Bajó 6.2% en 2025, sobre una base mucho más alta. Un comprador calcula con su prima actual.

Fuente
02

Impuesto a la propiedad después de vender

Florida limita al 10% el aumento anual del valor tasado de las propiedades que no son vivienda principal (homestead), incluidos los edificios de apartamentos, sin contar los impuestos escolares. Después de una venta, ese límite se reinicia al valor de mercado completo el siguiente 1 de enero, así que el comprador calcula una factura de impuestos más alta que la suya.

Fuente 1 · Fuente 2 · Fuente 3
03

Huracanes y zonas de inundación

Busque el edificio en los mapas de inundación de FEMA. En las zonas de alto riesgo A y V, los préstamos de prestamistas regulados por el gobierno federal exigen seguro de inundación. Pregunte a su agente de seguros qué límite le conviene al edificio.

Fuente 1 · Fuente 2 · Fuente 3
04

Las inspecciones de hito son para condominios

La ley de inspecciones de hito de Florida, sección 553.899 (de la ley SB 4-D de 2022), cubre edificios de condominio y de cooperativa de tres pisos o más. Un edificio de alquiler que no es ninguno de los dos queda fuera. Las reglas locales igual pueden aplicar: Miami-Dade recertifica la mayoría de los edificios a los 30 años y luego cada 10 años.

Fuente 1 · Fuente 2
05

La ley Live Local

La ley Live Local permite a los desarrolladores construir apartamentos en terrenos comerciales, industriales o de uso mixto sin cambio de zonificación, si al menos el 40% de las unidades se mantiene asequible por 30 años. Su beneficio fiscal es para desarrollos nuevos con más de 70 unidades asequibles, así que la mayoría de los edificios existentes no califica. Un edificio antiguo en terreno comercial todavía puede interesarle a un desarrollador.

Fuente
06

Mantenimiento atrasado

Techos, plomería, electricidad, estacionamiento. El prestamista del comprador normalmente pide una evaluación del estado de la propiedad, y el precio sigue lo que encuentre. Compramos tal como está y le mostramos qué reparaciones mueven nuestro número.

Fuente

Con inquilinos

Vender un edificio de apartamentos con inquilinos

No necesita desocupar ni una unidad. En Florida, el contrato de un inquilino no termina solo porque el dueño vende, salvo que el contrato diga lo contrario.

Los depósitos de seguridad y la renta adelantada pasan con el edificio. Según la sección 83.49(7), el vendedor los transfiere al nuevo dueño con cualquier interés ganado y una cuenta detallada de cada inquilino, y un recibo por escrito libera al vendedor. No hace falta el consentimiento del inquilino.

La sección 83.50 exige que el dueño dé a los inquilinos, por escrito, un nombre y una dirección para avisos, y esa persona mantiene la autoridad hasta que se avise otra cosa a los inquilinos. Por eso, después del cierre, cada inquilino recibe una carta con los datos del nuevo dueño.

Los compradores suelen pedir a los inquilinos que firmen certificados de estoppel que confirman la renta, el depósito y las fechas del contrato. Vea también vender una casa con inquilinos en Florida (en inglés).

Fuentes: Biblioteca legal de Florida Realtors · Ley de Florida 83.49 · Ley de Florida 83.50 · Certificados de estoppel

Detalles de edificios en Florida

Cifras que surgen cuando se vende un edificio

Cifras que conviene conocer antes de firmar. Confirme con su abogado o prestamista todo lo que dependa de fechas.

Sellos de la escritura70 centavos por cada $100. Miami-Dade: 60 centavos más un recargo de 45 centavos que no se exime para apartamentosFuente ↗
Pagaré del financiamiento35 centavos por cada $100 del pagaré, 2 milésimas sobre la hipotecaFuente ↗
Límite de tasación10% al año en impuestos no escolares, se reinicia después de una ventaFuente ↗
Préstamos de agenciaPréstamos pequeños de Fannie Mae: 5 o más unidades, cobertura mínima de 1.25 veces la deudaFuente ↗
Cargo de asunción1% más un cargo de trámite en préstamos convencionales de tasa fija de Freddie MacFuente ↗
Préstamos que vencen en 202617%, o $875 mil millones, de los saldos hipotecarios comerciales y multifamiliares de EE. UU.Fuente ↗

Cómo funciona

Lo que necesitamos para hacer una oferta por su edificio

Envíe la dirección

Con el número de unidades y el condado. Su corredor o abogado puede enviarla.

Comparta los números

Lista de rentas, T-12, contratos y el último estado de cuenta del préstamo.

Vemos el edificio

En persona, o por Zoom o videollamada si usted prefiere.

Opciones por escrito

Cada opción con lo que le queda en cada una. Cierre en una compañía de título con licencia en su fecha, de 7 a 90 días.

Cierres reales

Cierres recientes de HOMKEYS en Florida

Cada uno se cerró en una compañía de título con licencia en Florida. Solo mostramos la ciudad y el mes, nunca la dirección, para proteger la privacidad del vendedor.

28 cierres en 23 ciudades y 17 condados de Florida desde septiembre de 2024. Véalos en el mapa.

Preguntas

Lo que nos preguntan los dueños de edificios en Florida

¿De qué tamaño son los edificios de apartamentos que compran?

De cinco o más unidades, en toda Florida, sin límite de tamaño: un edificio de 10 unidades o un complejo grande. Envíe la dirección, el número de unidades y el condado.

¿Puedo vender mi edificio de apartamentos con inquilinos?

Sí. En Florida un contrato no termina solo porque el dueño vende, salvo que diga lo contrario. Los depósitos y la renta adelantada pasan al nuevo dueño con una cuenta detallada, según la sección 83.49(7).

¿Pueden asumir mi préstamo actual?

Solo cuando los documentos del préstamo y el prestamista lo permiten. Los préstamos de agencia por lo general se pueden asumir con aprobación del prestamista y cargos; muchos préstamos de bancos y CMBS no. Pida a un abogado de Florida que revise el préstamo.

¿Cómo funciona el financiamiento del vendedor en un edificio de apartamentos?

Usted fija el precio, el pago inicial, la tasa y el plazo. HOMKEYS firma un pagaré, se registra una hipoteca a su favor y usted cobra pagos mensuales. Pregunte a su profesional de impuestos cómo se declara una venta a plazos.

¿Qué necesitan para hacer una oferta?

La dirección y el número de unidades, luego la lista de rentas, un T-12, los contratos, los contratos de servicios, las facturas de seguro e impuestos y cualquier estado de cuenta del préstamo. Después vemos el edificio.

Mi edificio tiene unidades vacías y necesita reparaciones. ¿Igual lo revisan?

Sí, compramos tal como está. Las unidades vacías y las reparaciones bajan el precio, y le mostramos cuánto.

¿Debería listarlo con un corredor comercial?

Puede comparar. Nuestras opciones llegan por escrito con lo que le queda en cada una, para que usted o su corredor las pongan al lado de un listado.

¿Qué tan rápido pueden cerrar y cuánto cuesta preguntar?

Preguntar no cuesta nada y no lo obliga a nada. El cierre es de 7 a 90 días, en la fecha que usted elija, en una compañía de título con licencia en Florida. En una venta en efectivo, HOMKEYS paga los gastos de cierre. Asumir un préstamo sigue los tiempos del prestamista.

Más ayuda

Guías para dueños de propiedades en Florida

¿Está hablando con otros compradores? Lea cómo reconocer a un mal comprador en Florida (en inglés) antes de firmar nada.

Dor Tzadok, CEO de HOMKEYS
Con quién va a hablarDor Tzadok, CEO, y el equipo de HOMKEYS

Dor supervisa cada oferta y cada cierre. Le explicamos cada número, atendemos en español y con gusto hablamos con su corredor o su abogado.

Vea lo que su edificio de apartamentos en Florida puede hacer por usted.

Envíe la dirección y el número de unidades. Le responderemos con sus opciones por escrito.

English